Domain en-masse.de kaufen?
Wir ziehen mit dem Projekt
en-masse.de um.
Sind Sie am Kauf der Domain
en-masse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain en-masse.de kaufen?
Wie viel kostet eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung kann je nach Anbieter, Versicherungssumme, Region und individuellen Risikofaktoren variieren. Die Kosten für eine Wohngebäudeversicherung hängen auch von der Art der Immobilie, dem Baujahr, der Größe und dem Zustand des Gebäudes ab. Es ist ratsam, mehrere Angebote von verschiedenen Versicherungsgesellschaften einzuholen, um die besten Konditionen und Preise zu vergleichen. Zudem können zusätzliche Leistungen wie Elementarschäden oder Glasbruch die Kosten der Wohngebäudeversicherung beeinflussen. Es ist wichtig, eine Versicherung zu wählen, die ausreichenden Schutz bietet, aber gleichzeitig bezahlbar ist. **
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
Ähnliche Suchbegriffe für Wohngebäudeversicherung
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
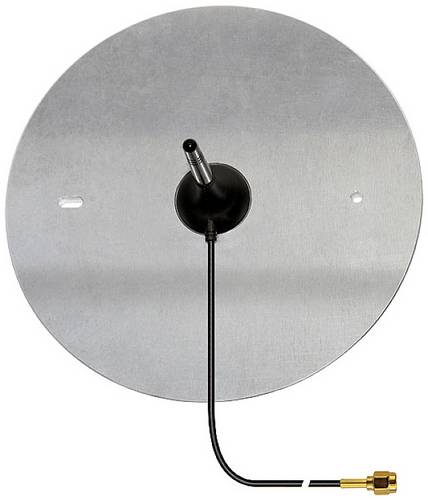
Eltako FHM175 HF-MasseHF-Masse für die HF-Funkantenne FA250, Alu-Scheibe pulverbeschichtet, 4mm dick, 175mm Durchmesser. Diese HF-Masse optimiert die Sende- und Empfangsleistung der HF-Antenne FA250, da ihr Durchmesser die 2-fache Länge der Antenne plus deren Stabdurchmesser hat. Im Zentrum ist eine vertiefte Stahlscheibe mit dem Durchmesser des Magnet-Antennenfußes eingepresst. Dadurch lässt sich hier die FA250 leicht zentrieren. Die Aluminiumscheibe ist zur Befestigung an der Wand mit einem Loch und einem Langloch versehen.82,22 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
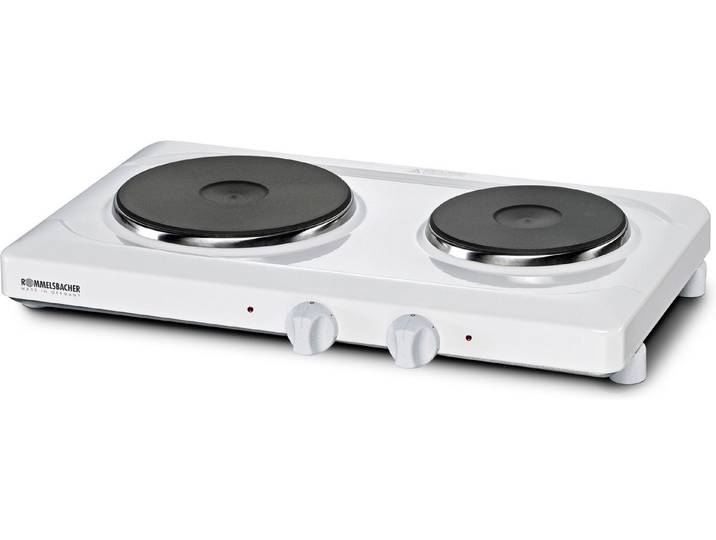
Rommelsbacher Masse-Kochfeld THS 2015Rommelsbacher Masse-Kochfeld THS 2015. Top-Feature Top-Features , 2 Heizplatten:- 145 mm Ø, 800 W- 180 mm Ø, 1200 W Sondermodell mit Zeitschaltuhr, statt leistungsgesteuerte Regelung, Konstante Leistungsabgabe von 800 W bzw. 1200 W während der Zeitsteuerung, für mehr Sicherheit feueremailliertes Gehäuse in Weiß, beständig und pflegeleicht, formschönes Softline Design langlebige Gussheizplatten, Kontrolllampen, Überhitzungsschutz zwei 15 Minuten Zeitschaltuhren (für eine automatische Abschaltung nach Ablauf der eingestellten Zeit), Produktdetails Farbe , weiß, Anzahl Teile , 1 St., Lieferumfang , 1, Herstellungsland , Made in Germany, Ausstattung Kochfeld Typ Kochfeld , Elektro, Leistung & Verbrauch bei integrierter Dunstabzugshaube Modellbezeichnung , THS 2015, Ausstattung & Funktionen Bedienelemente , Drehregler, Temperaturregelung , Sondermodell mit Zeitschaltuhr, statt leistungsgesteuerte RegelungKonstante Leistungsabgabe von 800 W bzw. 1200 W während der Zeitsteuerung, für mehr Sicherheit, Schutzfunktionen , zwei 15 Minuten Zeitschaltuhren (für eine automatische Abschaltung nach Ablauf der eingestellten Zeit), Anzahl Kochzonen , 2, Durchmesser Kochzonen , 18 14,5 cm, Kochfeldmaterial , langlebige Gussheizplatten, Maße & Gewicht Höhe , 8 cm, Breite , 51 cm, Tiefe , 33 cm, Gewicht , 5,12 kg, Technische Daten Spannung , 220-240 V, WEEE-Reg.-Nr. DE , 41406784, Hinweise Sprachen Bedienungs-/Aufbauanleitung , Deutsch (DE) Englisch (EN), Herstellergarantie Gesamtprodukt , 2 Jahr(e), Stromversorgung Typ Netzstecker , Schutzkontaktstecker (Typ EF-CEE 7/7),139,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
-
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **
-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Wann brauche ich eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung wird in der Regel benötigt, wenn du Eigentümer eines Hauses oder einer Wohnung bist. Diese Versicherung schützt dein Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Es ist wichtig, eine Wohngebäudeversicherung abzuschließen, um im Falle eines Schadens finanziell abgesichert zu sein. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Wiederaufbau deines Gebäudes. Es ist ratsam, sich frühzeitig über den Abschluss einer Wohngebäudeversicherung zu informieren, um im Ernstfall keine finanziellen Einbußen zu erleiden. **

Was deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden verursacht werden. Darunter fallen beispielsweise Schäden an Dach, Wänden, Fenstern, Türen und Installationen. Auch Schäden durch Vandalismus oder Einbruchdiebstahl können in manchen Fällen abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen der Wohngebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
Eltako FHM175 HF-MasseHF-Masse für die HF-Funkantenne FA250, Alu-Scheibe pulverbeschichtet, 4mm dick, 175mm Durchmesser. Diese HF-Masse optimiert die Sende- und Empfangsleistung der HF-Antenne FA250, da ihr Durchmesser die 2-fache Länge der Antenne plus deren Stabdurchmesser hat. Im Zentrum ist eine vertiefte Stahlscheibe mit dem Durchmesser des Magnet-Antennenfußes eingepresst. Dadurch lässt sich hier die FA250 leicht zentrieren. Die Aluminiumscheibe ist zur Befestigung an der Wand mit einem Loch und einem Langloch versehen.82,22 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung kann je nach Anbieter, Versicherungssumme, Region und individuellen Risikofaktoren variieren. Die Kosten für eine Wohngebäudeversicherung hängen auch von der Art der Immobilie, dem Baujahr, der Größe und dem Zustand des Gebäudes ab. Es ist ratsam, mehrere Angebote von verschiedenen Versicherungsgesellschaften einzuholen, um die besten Konditionen und Preise zu vergleichen. Zudem können zusätzliche Leistungen wie Elementarschäden oder Glasbruch die Kosten der Wohngebäudeversicherung beeinflussen. Es ist wichtig, eine Versicherung zu wählen, die ausreichenden Schutz bietet, aber gleichzeitig bezahlbar ist. **
-
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
-
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **
Ähnliche Suchbegriffe für Wohngebäudeversicherung
-
Rommelsbacher Masse-Kochfeld THS 2015Rommelsbacher Masse-Kochfeld THS 2015. Top-Feature Top-Features , 2 Heizplatten:- 145 mm Ø, 800 W- 180 mm Ø, 1200 W Sondermodell mit Zeitschaltuhr, statt leistungsgesteuerte Regelung, Konstante Leistungsabgabe von 800 W bzw. 1200 W während der Zeitsteuerung, für mehr Sicherheit feueremailliertes Gehäuse in Weiß, beständig und pflegeleicht, formschönes Softline Design langlebige Gussheizplatten, Kontrolllampen, Überhitzungsschutz zwei 15 Minuten Zeitschaltuhren (für eine automatische Abschaltung nach Ablauf der eingestellten Zeit), Produktdetails Farbe , weiß, Anzahl Teile , 1 St., Lieferumfang , 1, Herstellungsland , Made in Germany, Ausstattung Kochfeld Typ Kochfeld , Elektro, Leistung & Verbrauch bei integrierter Dunstabzugshaube Modellbezeichnung , THS 2015, Ausstattung & Funktionen Bedienelemente , Drehregler, Temperaturregelung , Sondermodell mit Zeitschaltuhr, statt leistungsgesteuerte RegelungKonstante Leistungsabgabe von 800 W bzw. 1200 W während der Zeitsteuerung, für mehr Sicherheit, Schutzfunktionen , zwei 15 Minuten Zeitschaltuhren (für eine automatische Abschaltung nach Ablauf der eingestellten Zeit), Anzahl Kochzonen , 2, Durchmesser Kochzonen , 18 14,5 cm, Kochfeldmaterial , langlebige Gussheizplatten, Maße & Gewicht Höhe , 8 cm, Breite , 51 cm, Tiefe , 33 cm, Gewicht , 5,12 kg, Technische Daten Spannung , 220-240 V, WEEE-Reg.-Nr. DE , 41406784, Hinweise Sprachen Bedienungs-/Aufbauanleitung , Deutsch (DE) Englisch (EN), Herstellergarantie Gesamtprodukt , 2 Jahr(e), Stromversorgung Typ Netzstecker , Schutzkontaktstecker (Typ EF-CEE 7/7),139,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Wann brauche ich eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung wird in der Regel benötigt, wenn du Eigentümer eines Hauses oder einer Wohnung bist. Diese Versicherung schützt dein Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Es ist wichtig, eine Wohngebäudeversicherung abzuschließen, um im Falle eines Schadens finanziell abgesichert zu sein. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Wiederaufbau deines Gebäudes. Es ist ratsam, sich frühzeitig über den Abschluss einer Wohngebäudeversicherung zu informieren, um im Ernstfall keine finanziellen Einbußen zu erleiden. **
-
Was deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden verursacht werden. Darunter fallen beispielsweise Schäden an Dach, Wänden, Fenstern, Türen und Installationen. Auch Schäden durch Vandalismus oder Einbruchdiebstahl können in manchen Fällen abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen der Wohngebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
-
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.